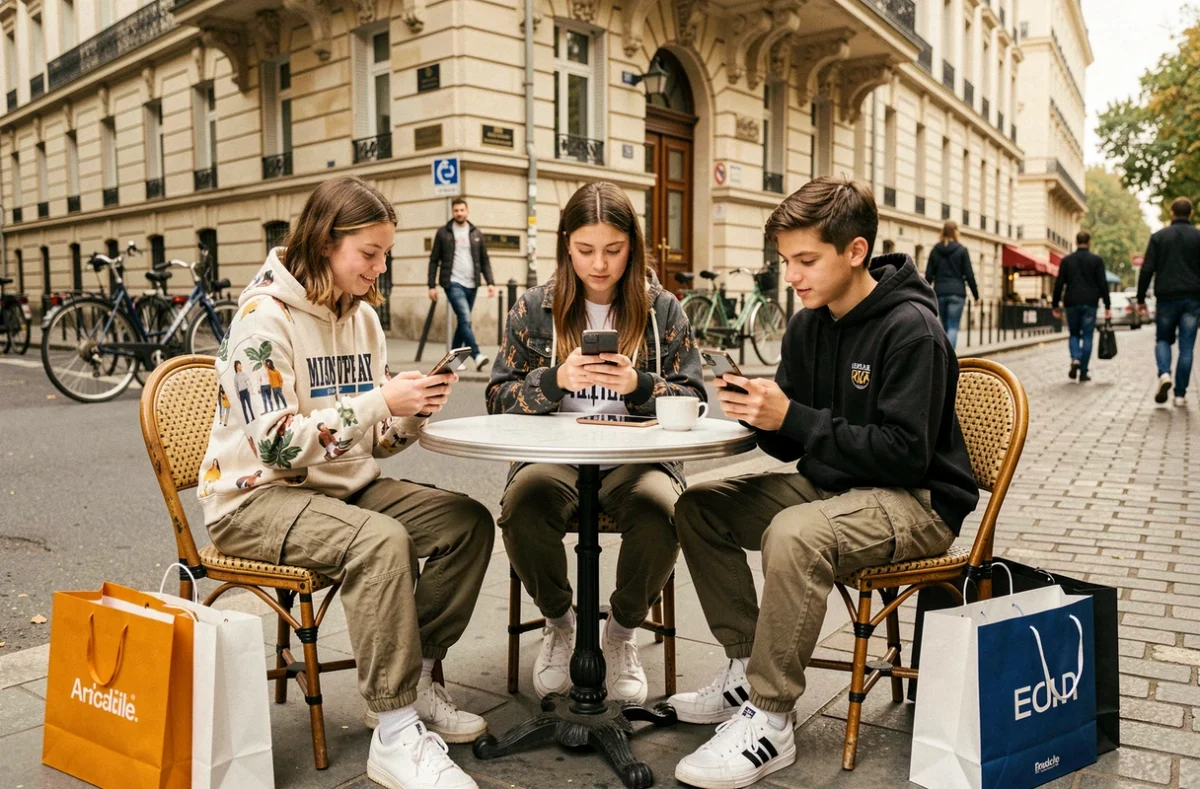
Todos os meses, milhões de consumidoras e consumidores fazem encomendas em plataformas de ultra fast fashion. Compreender quem compra e, sobretudo, o que motiva concretamente a compra permite perceber por que razão a fast fashion continua a ganhar terreno, apesar das críticas.
Perfil demográfico dos compradores de fast fashion em França
Segundo o barómetro do Institut français de la mode (IFM), 56 % das mulheres dos 16 aos 24 anos compraram numa plataforma de ultra fast fashion em 2025. Entre os homens da mesma idade, a percentagem desce para 36 %.
O que surpreende ainda mais é a faixa etária dos 45 aos 54 anos: 41 % das mulheres e 38 % dos homens também fizeram encomendas. Já não estamos perante um fenómeno estritamente geracional. As pessoas na casa dos 40 e dos 50 anos representam um vasto grupo de compradores, ainda pouco estudado.
No total, segundo o mesmo barómetro, 38 % dos franceses compraram roupa em plataformas como a Shein, a Temu ou a AliExpress em 2025. Para identificar os maiores compradores de fast fashion em França, constata-se que a diferença está menos relacionada com a idade do que com a relação com o preço e a diversidade da oferta.
Preços baixos e variedade de tamanhos: o que leva à compra na prática
As motivações declaradas pelos consumidores franceses são inequívocas. 78 % apontam os preços muito baixos como principal motivo de compra. Seguem-se a diversidade de produtos (63 %) e a disponibilidade de uma grande variedade de tamanhos (43 %).
Na prática, este terceiro critério tem mais peso do que se pensa. Encontrar roupa de tamanho grande ou pequeno numa loja física é muitas vezes uma verdadeira corrida de obstáculos. Para algumas consumidoras, estas plataformas são o único canal onde encontram o seu tamanho a um preço acessível.
Criticar a fast fashion sem propor uma alternativa inclusiva em termos de tamanhos é ignorar uma parte do público. As marcas francesas de gama média ainda têm dificuldade em dar resposta a estas necessidades.
O peso real no mercado do vestuário
A Shein, a Temu e a AliExpress representam 19 % das compras de roupa online em volume, mas apenas 8 % em valor. Considerando o mercado na sua totalidade (incluindo as lojas físicas), a percentagem passa para 6 % do volume e 2 % do valor. Estes números revelam um padrão claro: compram-se muitas peças, mas a um preço unitário muito baixo.
Esta diferença entre volume e valor explica por que razão as lojas tradicionais, como a Kiabi, ou as secções de têxteis da Leclerc continuam a ser grandes protagonistas do mercado francês em termos de volume de negócios, mesmo que as plataformas chinesas recebam uma atenção mediática desproporcionada.
Taxa sobre encomendas e mudança nos hábitos de compra
O projeto de criação de uma taxa sobre pequenas encomendas importadas poderá alterar estes hábitos. Segundo o barómetro do IFM, uma parte significativa dos compradores de fast fashion afirma que esta medida mudaria o seu comportamento de compra.
Na prática, um custo adicional de alguns euros por encomenda altera a equação para compras de valor muito baixo. Comprar uma t-shirt por 4 euros torna-se menos apelativo se os custos adicionais duplicarem o valor final.
A medida visa um fator específico: tornar o preço final menos competitivo face ao das lojas estabelecidas em França. A sua eficácia dependerá do valor definido e da capacidade das plataformas para absorver parte do custo, como já fizeram noutros países.
Roupa em segunda mão e fast fashion: dois mercados que coexistem entre os mesmos compradores
A roupa em segunda mão e a fast fashion não são incompatíveis. Na prática, os mesmos consumidores recorrem a ambas. Segundo o estudo ADEME-ObSoCo, publicado em 2025, 42 % dos franceses afirmam comprar roupa em plataformas de segunda mão.
Entre os 18 e os 34 anos, a roupa em segunda mão representa uma parcela maior das compras de vestuário em valor do que entre as pessoas com 55 anos ou mais. Este público jovem compra tanto na Vinted como na Shein, por vezes na mesma semana. O fator comum é o preço.
Os limites da roupa em segunda mão como alternativa
Nem todos os canais de roupa em segunda mão são iguais. Os preços médios variam bastante consoante o canal:
- As lojas de associações (Emmaüs, Croix-Rouge) praticam os preços mais baixos, mas a escolha depende dos artigos disponíveis localmente e a oferta de tamanhos é imprevisível.
- As plataformas de venda entre particulares (Vinted, Leboncoin) oferecem um catálogo vasto a preços intermédios, mas exigem mais tempo de pesquisa.
- As lojas de roupa em segunda mão e as secções de marcas têm preços mais elevados, por vezes próximos dos da roupa nova de fast fashion, o que reduz a sua atratividade para quem tem um orçamento limitado.
Para quem procura uma peça específica, no seu tamanho e por menos de 10 euros, a fast fashion continua a ser o canal mais fiável. A roupa em segunda mão está a crescer em volume, mas ainda não responde às mesmas necessidades em termos de disponibilidade e previsibilidade.
Porque é que o debate sobre a fast fashion muitas vezes falha o alvo
A maioria dos franceses que compra nestas plataformas conhece as críticas relacionadas com o impacto ambiental e as condições de produção. Os estudos mostram que estas preocupações ficam em segundo plano no momento da compra, não por desconhecimento, mas porque o orçamento mensal para roupa nem sempre permite escolher.
Criticar os consumidores sem propor uma oferta concorrente que seja simultaneamente acessível, inclusiva em termos de tamanhos e disponível online é moralizar sem resolver o problema. As marcas francesas que conquistarem terreno à Shein serão as que responderem a estes três critérios em simultâneo, e não as que se limitarem a comunicar a sua sustentabilidade.
O mercado do vestuário em França está a reestruturar-se em torno desta tensão entre preço, acessibilidade e responsabilidade. Se entrar em vigor, a taxa sobre as encomendas irá redistribuir parte das cartas, mas a resposta passará por uma oferta capaz de competir em preço, variedade de tamanhos e disponibilidade online.