Começar a investir implica medir o que cada tipo de investimento realmente traz, após deduzir taxas e impostos. As dicas para fazer o seu dinheiro render não se resumem a uma lista de produtos: elas se baseiam em arbitragens entre envelopes fiscais, níveis de risco e horizontes de investimento. Este artigo compara os parâmetros concretos que separam um investimento rentável de uma poupança que estagna.
Rendimento líquido após a inflação: o que os envelopes fiscais realmente mudam
A maioria dos guias para iniciantes em investimentos lista produtos sem comparar seu rendimento real, aquele que permanece após a inflação e deduções. A diferença entre dois envelopes fiscais sobre um mesmo ativo pode, no entanto, modificar o resultado final de forma significativa.
| Envelope | Impostos sobre os ganhos | Horizonte recomendado | Liquidez |
|---|---|---|---|
| Conta Poupança A | Isento | Curto prazo | Imediata |
| PEA (ações, ETFs elegíveis) | Isento de imposto de renda após 5 anos (contribuições sociais devidas) | Médio-longo prazo | Retirada possível após 5 anos sem fechamento |
| Seguro de vida (fundos euros + UC) | Isenção após 8 anos de posse | Médio-longo prazo | Retirada a qualquer momento, tributação decrescente |
| Conta de títulos ordinária | Imposto fixo sobre cada ganho | Variável | Total |
A conta poupança regulamentada protege o capital, mas sua taxa, uma vez subtraída a inflação, deixa pouca margem para fazer seu dinheiro render. O PEA e o seguro de vida oferecem um quadro fiscal mais favorável a longo prazo, desde que se respeite o prazo mínimo de posse.
Para aprofundar essas arbitragens, os recursos disponíveis em comment-investir.com detalham os mecanismos de cada envelope e sua adequação de acordo com o perfil de risco.
ETFs no PEA: um investimento atraente cujas regras podem mudar
Os ETFs atraem uma parte crescente de jovens investidores franceses, de acordo com os dados da AMF divulgados pela BDOR em setembro de 2026. Seu sucesso se baseia em taxas de gestão baixas e uma diversificação imediata em um conjunto de ações ou obrigações.
O PEA torna esses ETFs particularmente interessantes graças à isenção de imposto de renda após cinco anos. No entanto, nem todos os ETFs permanecerão necessariamente elegíveis para o PEA. A Direção Geral do Tesouro considera tornar inelegíveis alguns ETFs sintéticos expostos aos mercados americanos, globais ou emergentes, devido ao seu modo de replicação por swap.
Essa reforma ainda não entrou em vigor. Uma cláusula de manutenção poderia proteger os ETFs já detidos, enquanto proíbe novas compras. Para um iniciante, duas precauções são necessárias:
- Verificar o modo de replicação do ETF (físico ou sintético) antes de qualquer compra no PEA, pois um ETF sintético utiliza contratos de swap que adicionam um risco de contraparte
- Monitorar os anúncios regulatórios do Tesouro, uma vez que uma mudança de elegibilidade modificaria a tributação aplicável às futuras aquisições
- Lembrar que a ausência de garantia de capital continua sendo a regra sobre os ETFs, independentemente do suporte: um mercado em baixa afeta todo o conjunto de ativos replicados
Contribuições programadas versus investimento único: os dados factuais
O medo de perder dinheiro continua sendo o principal obstáculo ao investimento em ações. De acordo com o estudo OpinionWay-Saxo Banque citado pelo Meilleurescpi.com em setembro de 2026, a grande maioria dos franceses ainda hesita em investir na bolsa por essa razão.
As contribuições regulares suavizam o preço médio de compra e reduzem o impacto de um ponto de entrada desfavorável. Investir todo mês uma quantia fixa, mesmo modesta, evita a busca pelo “momento certo”, um exercício que falha estatisticamente para a maioria dos investidores individuais.
Por que o suavizamento funciona em um horizonte longo
Quando o mercado cai, a mesma quantia mensal compra mais cotas. Quando sobe, compra menos. Ao longo de vários anos, esse mecanismo resulta em um custo unitário mais baixo do que o obtido por um investimento único em um momento ruim.
Por outro lado, investir uma quantia significativa de uma só vez pode se revelar mais rentável se o mercado avançar regularmente. A escolha depende da tolerância ao risco, não de uma regra universal.
Poupança de emergência e capital investido: a separação que protege seus investimentos
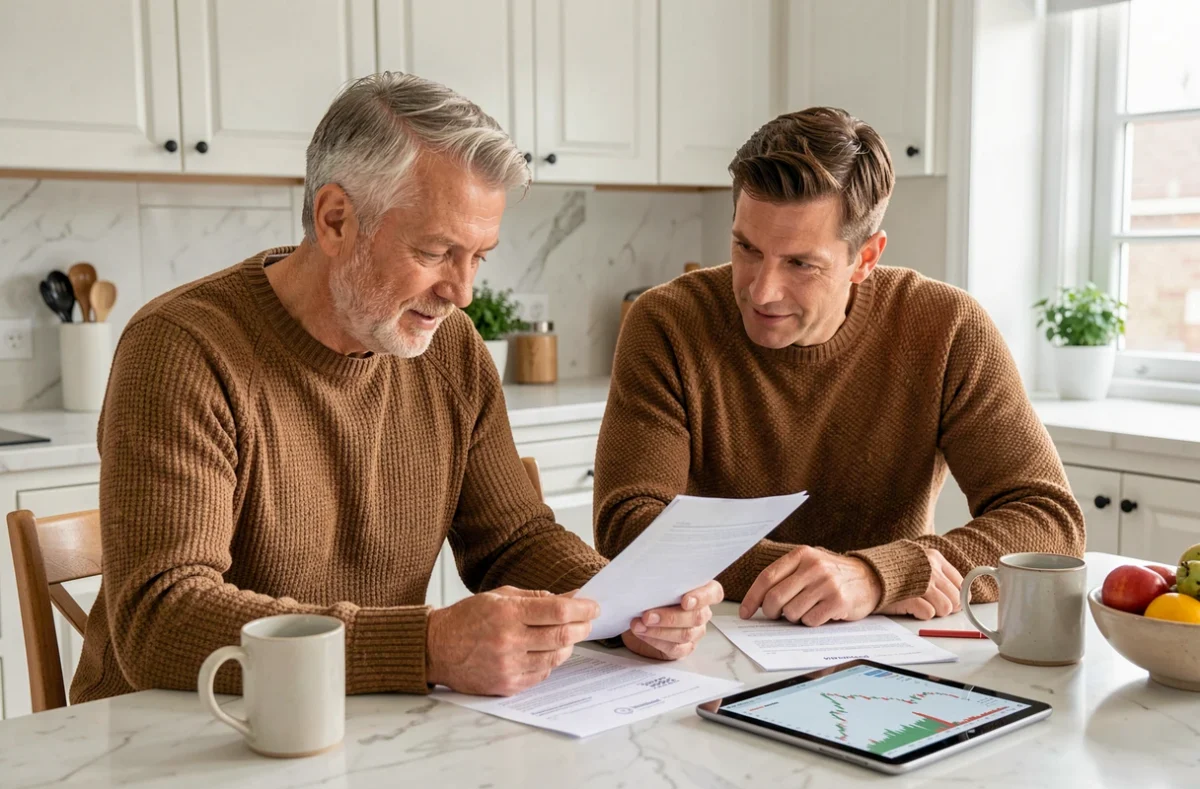
Uma armadilha comum entre iniciantes é investir toda a sua poupança, incluindo a parte destinada a imprevistos. Quando surge uma necessidade urgente, eles se veem obrigados a vender seus ativos, às vezes com prejuízo.
Separar a poupança de emergência do capital investido permite suportar uma queda temporária sem pânico. A conta poupança regulamentada desempenha esse papel: disponível imediatamente, sem risco de perda de capital. O montante a ser mantido geralmente corresponde a alguns meses de despesas correntes.
Cuidado com produtos que imitam um investimento seguro
Um rendimento elevado garantido sem risco não existe nos mercados financeiros. Qualquer investimento que prometa um rendimento fixo superior ao das contas poupança regulamentadas sem risco declarado merece uma verificação junto à AMF.
A vigilância também se aplica aos canais de distribuição: anúncios nas redes sociais, plataformas não autorizadas, promessas relacionadas a criptoativos. Verificar a autorização de um intermediário no registro da AMF leva apenas alguns segundos e evita perdas que podem ser totais.
O caminho mais confiável para começar a investir e fazer seu dinheiro render continua sendo a combinação de um envelope fiscal adequado, contribuições regulares e um capital que você não precisará retirar antes do prazo previsto. As condições regulamentares dos ETFs no PEA merecem atenção especial nos próximos meses, pois podem redesenhar o acesso dos particulares aos mercados globais por meio desse envelope.